
 par
Vous avez trouvé un acquéreur, le prix semble satisfaisant, mais celui-ci propose qu’une partie du montant soit versée plus tard, en fonction des résultats futurs de l’entreprise. Cette clause porte un nom : l’earn-out, ou complément de prix. Bien négocié, l’earn-out peut faire aboutir une cession qui serait restée bloquée sur la valorisation. Mal rédigé, il devient une source de litiges et de déception pour le cédant. Voici comment l’aborder lucidement lorsque l’on cède sa PME.
Qu’est-ce qu’un earn-out et pourquoi est-il si fréquent en cession de PME ?
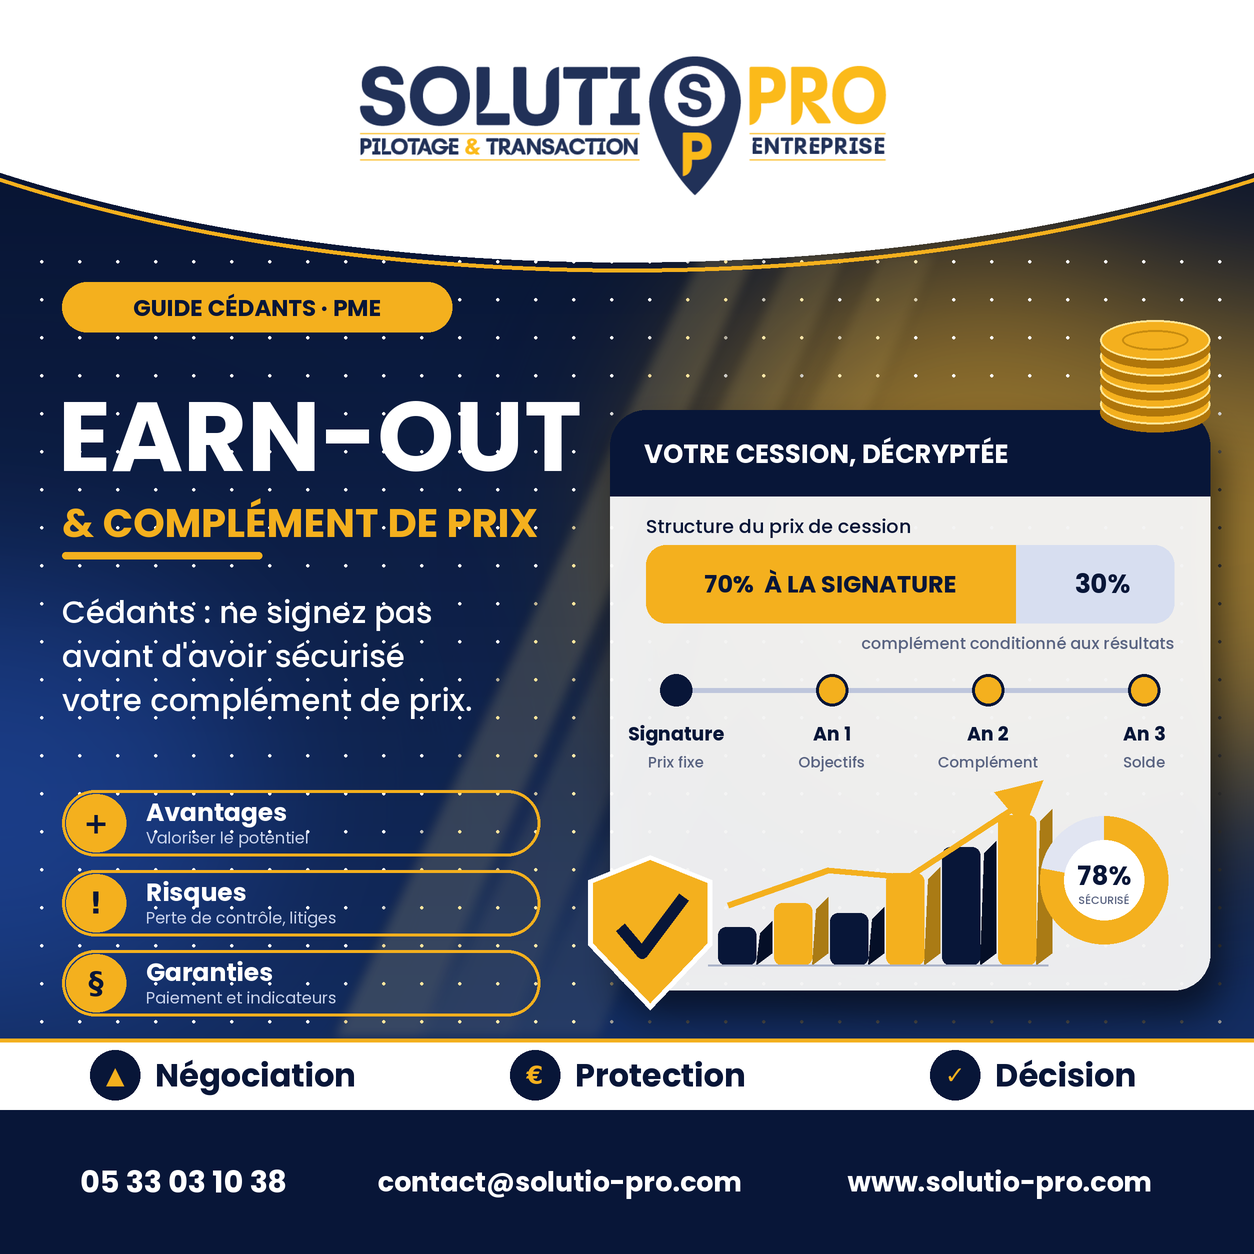
L’earn-out est un mécanisme contractuel par lequel une fraction du prix de cession est conditionnée à l’atteinte d’objectifs futurs : chiffre d’affaires, marge, EBITDA, maintien de clients clés ou de contrats stratégiques. Le cédant perçoit donc un prix fixe à la signature, puis un ou plusieurs compléments sur une période généralement comprise entre un et trois ans.
Ce dispositif répond à un désaccord fréquent : le cédant valorise son entreprise sur la base de son potentiel, l’acquéreur sur la base de ses résultats passés. L’earn-out permet de réconcilier ces deux visions. Il est particulièrement courant lorsque l’activité est en forte croissance, que le résultat récent est atypique, ou que la valeur repose beaucoup sur le dirigeant et sur sa capacité à transmettre ses relations commerciales.
Les avantages de l’earn-out pour le cédant
Contrairement à une idée reçue, l’earn-out n’est pas uniquement un outil au service de l’acquéreur. Pour le cédant, il présente plusieurs atouts :
- Un prix global potentiellement plus élevé : si l’entreprise tient ses promesses, vous captez la valeur du potentiel que vous défendiez en négociation.
- Une négociation débloquée : l’écart de valorisation n’est plus un point de rupture, il devient un pari partagé.
- Une transition facilitée : votre intérêt financier à la réussite de l’entreprise vous incite à accompagner sereinement votre successeur.
- Un acquéreur rassuré : il limite son risque et accepte plus facilement un prix fixe initial correct.
Les risques à ne pas sous-estimer
L’earn-out transfère sur le cédant une part d’incertitude, alors même qu’il n’a plus la main sur la gestion. C’est le paradoxe central de ce mécanisme. Les principaux risques sont les suivants.
La perte de contrôle sur les indicateurs
Une fois la cession réalisée, l’acquéreur décide des investissements, des recrutements, de l’affectation des charges et de la stratégie commerciale. Un indicateur comme l’EBITDA peut être mécaniquement dégradé par des frais de holding, des refacturations internes ou des investissements engagés après la cession. Sans garde-fous, le complément de prix peut s’évaporer sans que le cédant puisse s’y opposer.
L’ambiguïté des définitions
Quel périmètre comptable ? Quelles méthodes de comptabilisation ? Quel traitement des éléments exceptionnels ? Chaque imprécision dans le protocole est une porte ouverte au contentieux. Les litiges d’earn-out figurent parmi les plus fréquents après une cession, et ils opposent souvent des parties qui étaient parfaitement d’accord le jour de la signature.
Le risque de recouvrement
Le complément de prix est une créance sur l’acquéreur. Si celui-ci est une société de reprise fortement endettée (par exemple dans le cadre d’un montage LBO), la capacité à payer l’earn-out dépend de la trésorerie dégagée, et la créance peut être subordonnée aux remboursements bancaires.
Les bonnes pratiques pour sécuriser votre earn-out
Un earn-out n’est jamais « bon » ou « mauvais » en soi : tout dépend de sa rédaction et de son équilibre avec le prix fixe. Voici les points de vigilance que nous recommandons systématiquement aux cédants que nous accompagnons.
- Limiter la part différée : l’essentiel du prix doit être payé à la signature. Au-delà de 20 à 30 % du prix total en complément, le risque devient difficile à assumer.
- Choisir des indicateurs simples et mesurables : le chiffre d’affaires ou la marge brute sont plus difficiles à manipuler que l’EBITDA ou le résultat net.
- Définir précisément les règles comptables : périmètre, méthodes, traitement des charges exceptionnelles, retraitements autorisés, tout doit figurer en annexe du protocole.
- Encadrer la gestion de l’acquéreur : engagement de gérer l’entreprise « en bon père de famille », de ne pas détourner l’activité vers d’autres entités du groupe, et de ne pas prendre de décisions visant à réduire artificiellement l’earn-out.
- Prévoir un droit d’information : accès régulier aux comptes et aux tableaux de bord pendant toute la période de calcul.
- Organiser les garanties de paiement : caution bancaire, séquestre, nantissement de titres ou garantie de la maison mère selon la solidité de l’acquéreur.
- Anticiper la sortie anticipée : que se passe-t-il si l’acquéreur revend l’entreprise ou la fusionne avant la fin de la période ? Une clause d’exigibilité anticipée protège le cédant.
- Prévoir un mécanisme de règlement des différends : recours à un expert indépendant plutôt qu’à un long contentieux judiciaire.
Earn-out, crédit-vendeur, garantie : ne pas tout confondre
L’earn-out est souvent confondu avec d’autres mécanismes de différé de paiement. Le crédit-vendeur est un paiement différé à date fixe, sans condition de performance : il constitue un financement accordé à l’acquéreur. La garantie d’actif et de passif protège l’acquéreur contre des événements passés et peut donner lieu à une retenue sur le prix. Ces trois dispositifs peuvent coexister dans une même opération, et leur cumul doit être analysé globalement : un cédant qui accepte un earn-out, un crédit-vendeur et une retenue de garantie peut se retrouver avec moins de la moitié de son prix versée à la signature.
L’aspect fiscal mérite aussi une vigilance particulière. Le traitement du complément de prix en matière de plus-value, d’imposition et de dispositifs d’abattement dépend de la rédaction de la clause et de la situation du cédant. Il est indispensable de le faire valider par un conseil fiscal avant de signer.
Faut-il accepter un earn-out ? Notre point de vue
Chez Solutio Pro, nous considérons que l’earn-out est un outil légitime, à condition qu’il reste un complément et non le cœur du prix. Un acquéreur sérieux, qui croit réellement au potentiel de l’entreprise, acceptera d’en payer une part substantielle dès la signature. À l’inverse, une proposition dont la majorité de la valeur est conditionnelle doit alerter : elle traduit souvent un doute sur la qualité de l’entreprise ou une volonté de transférer le risque sur le vendeur.
La meilleure protection reste la mise en concurrence. Un cédant qui reçoit plusieurs offres, avec des structures de prix différentes, négocie en position de force. C’est précisément l’objet de notre accompagnement à la cession : préparer le dossier, identifier les repreneurs adaptés, et comparer les offres non seulement sur le prix affiché, mais sur le prix réellement perçu. Notre plateforme MatchingPro facilite cette mise en relation avec des repreneurs qualifiés, en préservant la confidentialité de votre démarche.
Conclusion : l’earn-out, un levier à manier avec méthode
L’earn-out peut être un excellent moyen de valoriser le potentiel de votre entreprise et de conclure une cession dans de bonnes conditions, à condition d’être encadré avec rigueur : part limitée, indicateurs clairs, garanties de paiement et droit de regard. Que vous soyez dirigeant en Gironde ou à Bordeaux, ne signez jamais une lettre d’intention comportant un complément de prix sans l’avoir fait analyser par un professionnel de la cession d’entreprise.
Prenez rendez-vous pour un diagnostic gratuit →
👉 Vous envisagez de céder ? Découvrez notre accompagnement complet