
 par
Céder son entreprise après des années de travail est un aboutissement — mais le prix affiché sur le protocole de cession n’est pas ce que le dirigeant touchera réellement sur son compte. Entre impôt sur le revenu, prélèvements sociaux et choix de structuration, la fiscalité de la cession peut amputer la plus-value de plusieurs dizaines de points si elle n’est pas anticipée. À Bordeaux et en Gironde comme dans le reste de la France, trop de chefs d’entreprise découvrent l’addition fiscale au moment de signer, alors qu’un travail d’optimisation mené dix-huit à vingt-quatre mois en amont aurait permis de sécuriser une part substantielle du produit de cession. Voici les leviers essentiels à connaître avant de vendre.
Comprendre l’imposition de la plus-value de cession
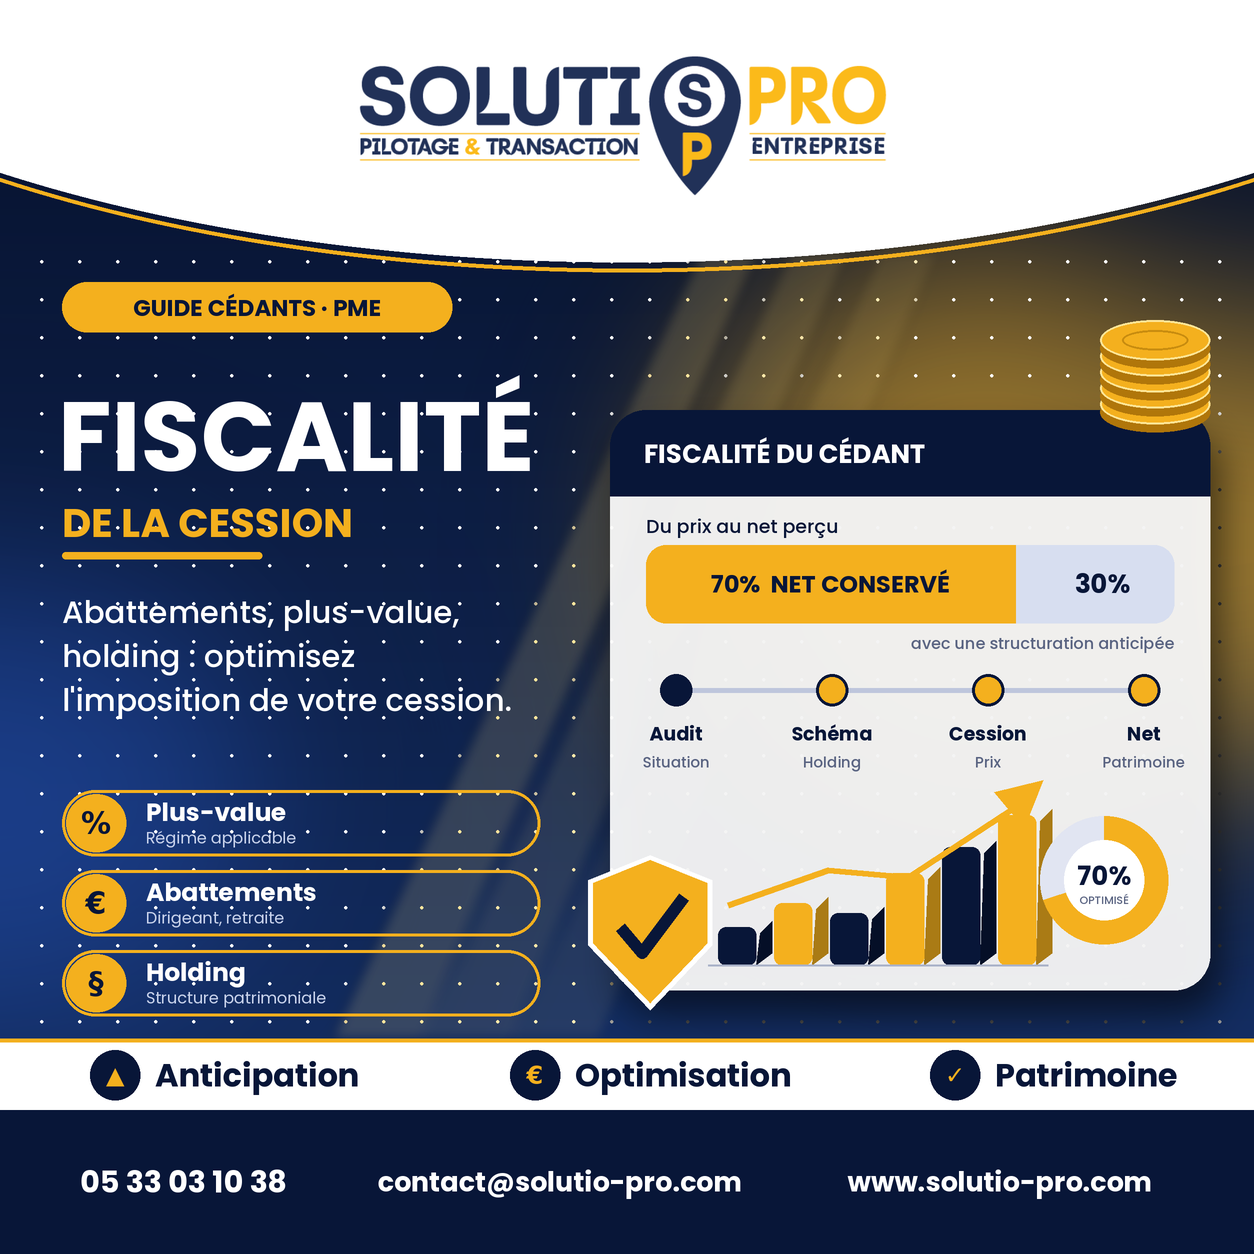
Lorsqu’un dirigeant vend les titres de sa société, la plus-value réalisée — c’est-à-dire la différence entre le prix de vente et le prix d’acquisition des titres — est en principe soumise au prélèvement forfaitaire unique (PFU), aussi appelé flat tax, au taux global de 30 % (12,8 % au titre de l’impôt sur le revenu et 17,2 % de prélèvements sociaux). C’est le régime qui s’applique par défaut depuis 2018.
Le cédant conserve toutefois la possibilité d’opter pour le barème progressif de l’impôt sur le revenu. Cette option peut s’avérer intéressante pour les titres acquis avant 2018, qui peuvent bénéficier d’abattements pour durée de détention (jusqu’à 65 % pour une détention supérieure à huit ans dans le régime de droit commun, voire davantage dans le régime incitatif applicable aux PME de moins de dix ans à l’acquisition). Le choix entre PFU et barème progressif dépend de la tranche marginale d’imposition du dirigeant, de la date d’acquisition des titres et de la durée de détention : une simulation chiffrée avec un expert-comptable ou un avocat fiscaliste est indispensable avant toute décision, les règles évoluant régulièrement d’une loi de finances à l’autre.
L’abattement pour départ à la retraite du dirigeant
Un dispositif spécifique — l’abattement fixe prévu à l’article 150-0 D ter du Code général des impôts — permet, sous conditions, au dirigeant qui cède les titres de sa PME au moment de partir à la retraite de réduire significativement la base taxable à l’impôt sur le revenu avant application du taux forfaitaire. Les conditions tiennent notamment à l’exercice de fonctions de direction pendant les cinq années précédant la cession, à la détention des titres depuis au moins cinq ans, à la cessation de toute fonction dans la société et au départ en retraite dans un délai encadré autour de la date de cession, ainsi qu’au respect de la définition communautaire de la PME.
Ce régime est encadré dans le temps et ses paramètres peuvent être ajustés par le législateur : il est donc essentiel de vérifier, avec votre conseil, que le dispositif est bien applicable à votre situation et à la date de cession envisagée, avant d’en faire une hypothèse de calcul.
La holding de reprise et l’apport-cession (article 150-0 B ter)
Quand l’objectif n’est pas de sortir totalement du monde entrepreneurial mais de réinvestir dans un nouveau projet — reprise d’une autre société, diversification, immobilier d’entreprise — l’apport-cession est un levier puissant. Le dirigeant apporte ses titres à une société holding qu’il contrôle avant la cession effective à l’acquéreur. La plus-value d’apport bénéficie alors d’un report d’imposition : elle n’est pas taxée immédiatement, à condition que la holding réinvestisse au moins 60 % du produit de cession dans une activité économique (opérationnelle, financement de PME, certains fonds) dans un délai de vingt-quatre mois suivant la cession.
Ce montage se prépare en amont de la signature du protocole de cession : la holding doit exister et détenir les titres avant la vente à l’acquéreur, ce qui implique un calendrier maîtrisé entre la structuration juridique et la négociation commerciale. C’est un point sur lequel un accompagnement M&A et fiscal coordonné fait toute la différence. Pour en savoir plus sur notre méthode, consultez notre page accompagnement cession.
Anticiper la structuration deux à trois ans avant la cession
La fiscalité de cession se prépare rarement au dernier moment. Une donation des titres aux enfants avant la vente permet, dans certains cas, de purger une partie de la plus-value latente au niveau du donateur, la valeur des titres étant réévaluée à la date de la donation. Le démembrement de propriété (usufruit / nue-propriété) peut également s’intégrer dans une stratégie patrimoniale plus large, notamment lorsque la transmission aux générations suivantes fait partie des objectifs du dirigeant.
Dans tous les cas, ces montages doivent être mis en place suffisamment tôt — au moins dix-huit mois avant la cession dans la majorité des cas — pour être opposables à l’administration fiscale et ne pas être requalifiés en abus de droit. Le timing est ici aussi déterminant que la structure elle-même.
- Vérifier l’éligibilité à l’abattement dirigeant partant à la retraite (article 150-0 D ter)
- Étudier l’opportunité d’un apport-cession via holding (article 150-0 B ter)
- Anticiper une éventuelle donation des titres avant la vente
- Simuler PFU et barème progressif avec votre expert-comptable
- Caler le calendrier fiscal avec le calendrier de négociation
Un chantier fiscal à ne pas mener seul
Chez Solutio Pro, l’accompagnement d’une cession ne se limite pas à la valorisation de l’entreprise et à la recherche d’un repreneur via notre plateforme MatchingPro : il inclut la coordination avec votre expert-comptable et votre avocat fiscaliste pour bâtir, en amont, le scénario de structuration le plus adapté à votre situation personnelle et patrimoniale. Un euro de prix de cession négocié en plus n’a de valeur que s’il se traduit réellement par un euro net supplémentaire sur votre compte après impôt.
Cet article présente un panorama général et ne remplace pas une analyse personnalisée : chaque situation (régime des titres, historique d’acquisition, projets de réinvestissement) appelle une simulation propre à votre dossier. Découvrez également comment fonctionne notre plateforme MatchingPro pour trouver le bon repreneur, ou notre cabinet.
La fiscalité de la cession d’entreprise n’est pas un détail à régler après la signature : c’est un paramètre qui doit peser dans le choix du calendrier, de la structuration et parfois même du montant négocié avec l’acquéreur. Plus l’anticipation est précoce, plus les options d’optimisation légale sont nombreuses. Solutio Pro accompagne les dirigeants de PME à Bordeaux et en Gironde dans la préparation de leur cession, de la structuration fiscale à la recherche du bon repreneur.
Prenez rendez-vous pour un diagnostic gratuit →
👉 Vous envisagez de céder ? Découvrez notre accompagnement complet